FONDS exklusiv: Was sind für Sie die wichtigsten Ergebnisse Ihrer veröffentlichten Studie?
Christian Nuschele: Die wichtigste Erkenntnis ist aus meiner Sicht, dass die Mehrheit der Österreicher recht planlos in den Ruhestand geht. Nur etwa jede bzw. jeder Fünfte aller Befragten hat einen konkreten Einnahmen-Ausgaben-Plan fürs Alter erstellt. Mehr als die Hälfte von ihnen hat sogar gar nicht erst vor, einen Finanzplan aufzustellen. Da überrascht es auch nicht, dass mehr als die Hälfte unsicher ist, den Lebensstandard im Alter aufrechterhalten zu können. Das hat mich durchaus nachdenklich gestimmt.
Kurz nachgefragt: Was sind die Gründe für diese Skepsis?
C. N.: Knapp 80 Prozent der Befragten gaben an, sich selbst um die Ruhestandsplanung kümmern und auf professionelle Hilfe verzichten zu wollen. Das passt allerdings nicht mit dem Fakt zusammen, dass die Kenntnisse in Finanzfragen und Kapitalmarkterfahrungen hierzulande unverändert gering sind. Konkret meine ich zum Beispiel die Folgen der Langlebigkeit sowie die Einschätzung des Kapital- und Liquiditätsbedarfs im Alter, der alles andere als linear verläuft. Diese Entwicklungen gilt es zu prognostizieren und einzuordnen. Das ist aus meiner Sicht für viele Menschen zu komplex.
 Womit wir schon mittendrin in der Ruhestandsplanung sind, die nicht mit der Altersvorsorge zu verwechseln ist.
C. N.: Richtig, die Ruhestandsplanung ist weit mehr als das Ermitteln der Versorgungslücke, die natürlich wichtig ist. Gewöhnlich startet man um das 50. Lebensjahr herum. Es kann auch ein paar Jahre früher oder später sein. Am Anfang steht gemeinsam mit dem Berater eine Analyse der Finanzsituation. Welche Kapitalanlagen liegen vor? Gibt es Immobilien? Im Zuge der Gespräche wird dann das Vertrauen zwischen Berater und Kunden immer wichtiger.
Worauf beziehen Sie das?
C. N.: Es geht dann um die familiären Verhältnisse auch mit Blick auf die Absicherung der Kinder und Enkelkinder. Es wird also zusehends persönlicher, und es geht ums Geld, worüber Menschen bekanntlich nicht so gern sprechen. Aber eine Ruhestandsplanung kann nur so gut sein, wie die Angaben, die ihr zugrunde liegen. Im nächsten Schritt rückt der konkrete Plan und dessen Finanzierung in den Fokus.
Was heißt das genau?
C. N.: Im Alter von 50 Jahren sind die Pläne sehr viel konkreter als noch 20 Jahre zuvor im Zuge der Altersvorsorge. Wo und wie will ich wohnen? Gibt es konkrete Pläne für die Ausgestaltung des Ruhestands? Wie steht es um die gesundheitliche Absicherung? Diese Fragen gilt es zu beantworten und hierfür zu prüfen, ob deren Finanzierung gesichert ist oder ob hier auch mit Blick auf die Risikobereitschaft oder den Kapitalbedarf nachjustiert werden muss. Dabei spielt es eine zentrale Rolle, zu verstehen, welches Kapital für welchen Zweck gedacht ist.
Inwiefern?
C. N.: Es gibt laufende Ausgaben, die mit laufenden Einnahmen bestritten werden müssen. Genauso gibt es einmaligen Kapitalbedarf, um sich bestimmte Wünsche zu erfüllen. Dann existieren möglicherweise Kapitalanteile, die vererbt oder verschenkt werden sollen, was vielfach angenehmer ist, wenn es schon zu Lebzeiten geschieht. Alle diese Punkte müssen besprochen werden ebenso die nicht-finanziellen Themen.
Welche sind das?
C. N.: Das betrifft häufig die Arbeitssituation: Soll die letzte Tätigkeit noch ein paar Jahre fortgesetzt werden oder möchte man früher in Pension gehen? Präferiert man eher eine ehrenamtliche Arbeit oder stehen Hobbys und Reisen im Mittelpunkt? Wichtig ist auch zu prüfen, ob Patientenverfügung und Testament den persönlichen Anforderungen gerecht werden.
Wer schon mit 50 Jahren startet, hat mehr Gestaltungsmöglichkeiten, oder?
C. N.: Richtig, vor allem in finanzieller Hinsicht, weil es noch ein Zeitfenster gibt, um einen entstandenen Kapitalbedarf zu erfüllen. Gleichwohl ist es auch mit 60 Jahren und danach nicht zu spät. Denn die Ruhestandsplanung hilft dem künftigen Pensionisten entscheidend dabei, sich zu informieren und zu organisieren und damit die Möglichkeiten zu schaffen, um die eigenen Ziele erreichen zu können. Da es in der Folgezeit zu Änderungen kommen kann, ist es ratsam, Pläne und Maßnahmen regelmäßig zu aktualisieren.
Eine Pflegebedürftigkeit kann die Pläne über den Haufen werfen. Wie bildet die Ruhestandsplanung dieses Risiko ab?
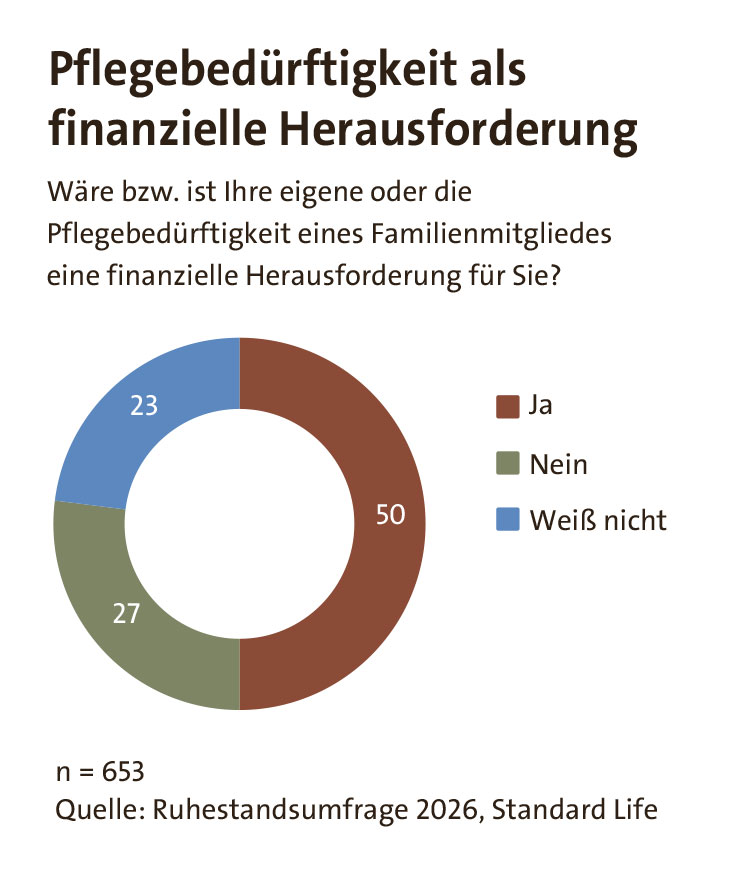
C. N.: Ja, das Pflegerisiko kann jeden besonders mit zunehmendem Alter treffen. Doch obwohl das staatliche Pflegegeld nur eine Teilabdeckung bietet, treffen wenige Menschen eine entsprechende finanzielle Vorsorge. Das hat auch viel damit zu tun, dass der Versicherungsschutz in jungen Jahren kaum auf Interesse stößt, obwohl er nicht viel kostet, später im fortgeschrittenen Alter aber dem Risiko entsprechend vielfach teurer wird. Und so wird nach dem Motto verfahren: So schlimm wird es schon nicht kommen. Tatsächlich geht mit dem Pflegerisiko ein massiv steigender Liquiditätsbedarf bis ins hohe Alter einher.
Was ist die Konsequenz?
C. N.: Wenn das Pflegerisiko nicht über eine private Pflegeversicherung abgesichert wird, ist der Berater zusammen mit dem Kunden gefordert, den möglichen Kapitalbedarf zu antizipieren. Das bedeutet, dass ein finanzieller Puffer für den Fall einer Pflegebedürftigkeit geschaffen werden sollte, auch um zu vermeiden, dass die Finanzierung irgendwann durch Familienangehörige sichergestellt werden muss, für die das existenzbedrohende Folgen haben kann.
Die Ruhestandsplanung scheint aber in Österreich noch in den Kinderschuhen zu stecken. Warum sollten sich Berater dennoch damit beschäftigen?
C. N.: Die Ruhestandsplanung wird eines der Zukunftsthemen der Branche sein. Die Generation 50plus ist die größte Bevölkerungsgruppe in Österreich. Sie verfügt häufig über überdurchschnittliches Vermögen und nähert sich einer Lebensphase, in der wichtige finanzielle Entscheidungen anstehen und damit auch die Ruhestandsplanung dringend gebraucht wird. Für Berater liegt darin ein attraktives Wachstumsfeld – oft ohne aufwendige Neukundenakquise. Denn auch im Bestand des Beraters wird es viele langjährige Kunden geben, die der Altersgruppe 50plus angehören und entsprechend hohen Beratungsbedarf haben.
Kein Zweifel. Ruhestandsplanung ist vielschichtig und der Beratungsbedarf entsprechend groß. Wie können Vermittler dieses Potenzial systematisch erschließen?
C. N.: Für ungebundene Berater beginnt der Weg in Richtung Ruhestandsplanung tatsächlich mit einer Ausbildung. Wen das Thema packt und es zu seinem Arbeitsschwerpunkt machen will, ist gefordert, sich ein großes Stück weit zu spezialisieren. Damit geht dann einher, ein Beratungskonzept zu entwickeln, die Zielgruppen zu analysieren, Vergütungsregelungen und auch unternehmerische Entscheidungen zu treffen. Vor diesem Hintergrund empfehle ich den Beratern, sich Wissen und Erfahrungen durch die Zusammenarbeit mit einem starken Versicherungspartner vermitteln zu lassen.
Was berichten Ihre Vertriebspartner über die Resonanz der Kunden? Zeigen sie sich angesichts der Komplexität des Themas eher zurückhaltend und restriktiv?
C. N.: Nein, interessanterweise ist das Gegenteil der Fall. Den Kunden wird im Gespräch schnell klar, dass Ruhestandsplanung etwas Wertvolles und Sinnstiftendes ist. Die Herausforderung ist vielmehr, dass dies in der Bevölkerung insgesamt noch nicht angekommen ist, und dass es viel zu wenig Berater gibt, die Ruhestandsplanung systematisch betreiben.