Herrn und Frau Österreicher entgehen im Schnitt rund 6.100 Euro an Vermögen – allein aus einem Grund: Statt das Geld clever zu investieren, bleibt es auf dem Sparbuch liegen und verliert dort real an Wert. Denn die Guthabenzinsen der Kreditinstitute fallen oftmals geringer aus als die Inflationsrate, sodass das Geld stetig an Kaufkraft verliert. Dabei würde bereits eine Umschichtung der Hälfte der Bankeinlagen eines durchschnittlichen Haushalts in Anleihen und Aktien zu steigenden Erträgen führen – ganz gleich, ob bspw. in Österreich, Spanien oder den USA. Zu diesem Ergebnis kommt Allianz Research in ihrer aktuellen Finanzbildungsstudie, für die mehr als 8.000 Menschen in acht Ländern befragt wurden. Und wie hoch wäre das Ertragsplus konkret ausgefallen? Ohne mehr zu sparen, hätte eine solche Umschichtung das nominale Pro-Kopf-Finanzvermögen in den vergangenen zwei Jahrzehnten um 14 bis 21 Prozent erhöht, heißt es. Oder anders ausgedrückt: Hierzulande beläuft sich die geschätzte „finanzbildungsbedingte Lücke“ im Vermögensaufbau nach Inflation über den genannten Zeitraum auf rund 6.100 Euro, was rund 300 Euro jährlich ausmacht.
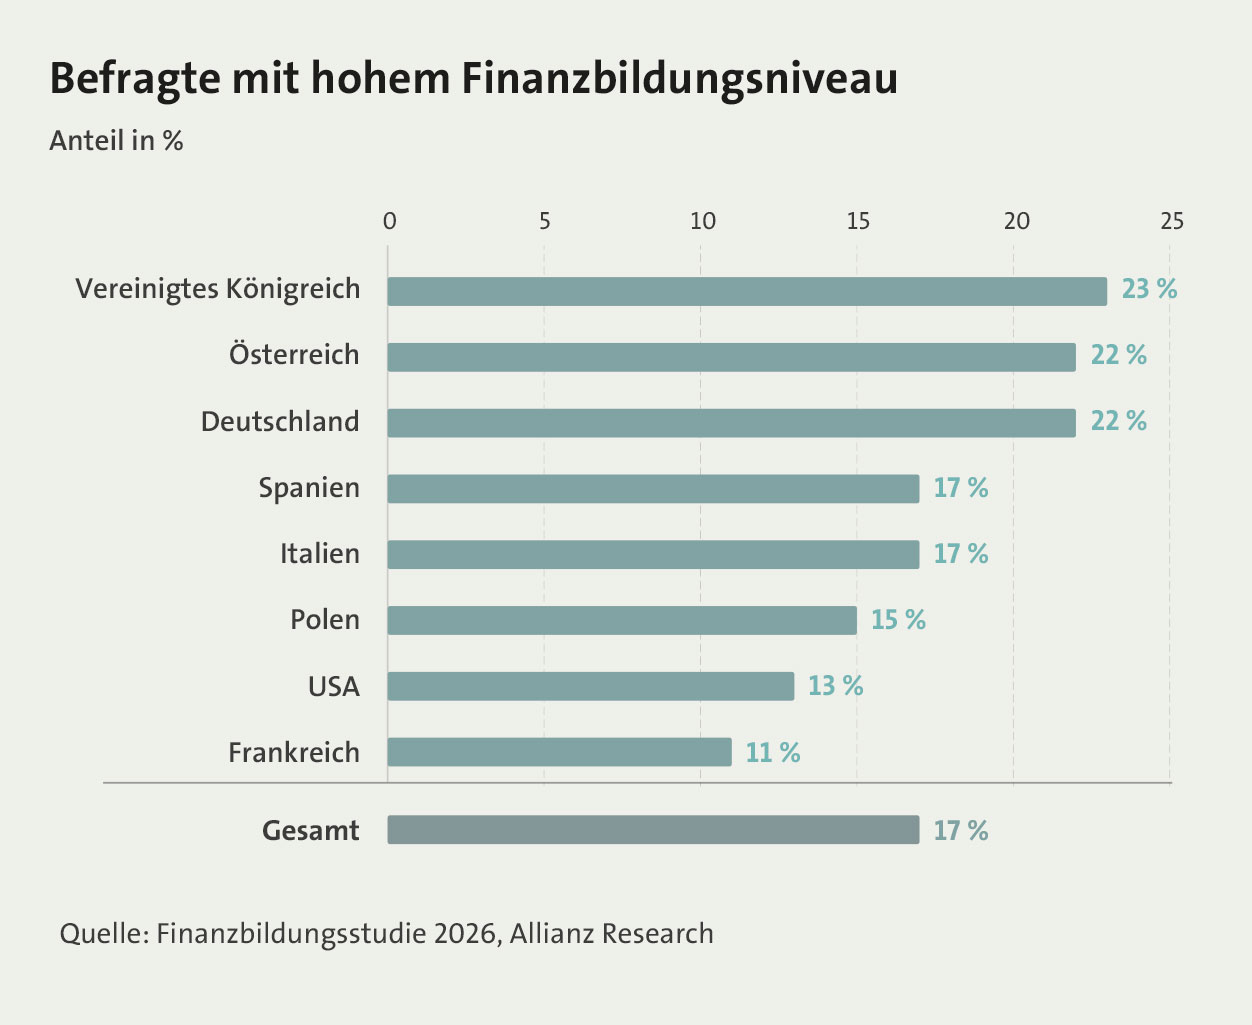 Die Finanzkompetenz der Bevölkerung wird vonseiten der Studienautoren als besorgniserregend niedrig eingestuft und habe sich gegenüber der Vorgängerstudie 2023 kaum verbessert. So fällt das Finanzbildungsniveau bei jeder vierten Person „mangelhaft“ aus. Demgegenüber verfügen nur 17 Prozent aller Befragten über ein hohes Finanzbildungsniveau. Letzteres Ergebnis differiert in den Ländern in einer Spanne von 23 Prozent im Vereinigten Königreich bis zu elf Prozent in Frankreich (siehe Grafik). „Auch wenn Österreich im internationalen Vergleich verhältnismäßig gut abschneidet, ist noch viel Luft nach oben. In einer Zeit, in der die Menschen länger leben und private Vorsorge immer stärker in den Vordergrund rückt, entscheidet Finanzkompetenz zunehmend darüber, wer von dieser Entwicklung profitiert und wer nicht“, sagt Sabine Stöger, Chief Financial Officer der Allianz Österreich. Ein Beitrag zur Verbesserung der Finanzkompetenz soll mit ‚School for Life‘ erreicht werden, eine kostenlose digitale Lernplattform für Finanzbildung, die der Versicherer nun gestartet hat.
„Wer finanzielle Risiken und Zusammenhänge besser versteht, kann informierte Entscheidungen für die eigene Zukunft treffen“, bestätigt Gregor Pilgram, CEO der Generali Österreich und fügt hinzu: „Deshalb sollte finanzielle Bildung möglichst früh beginnen und als fixer Bestandteil in Schulen und anderen Bildungseinrichtungen verankert werden.“ Gleichzeitig brauche es praxisnahe Angebote für Erwachsene, die an ihre Lebensrealität anknüpfen. Der CEO sieht Generali in der Verantwortung, komplexe Vorsorge- und Absicherungsthemen in der Beratung möglichst verständlich zu erklären. Dazu gehöre es, Fachbegriffe und Zusammenhänge greifbar zu machen und Menschen dabei zu unterstützen, Chancen und Risiken besser einzuordnen. „Unser Ziel ist es“, sagt Pilgram, „Orientierung zu geben und die Grundlage für selbstbestimmte Entscheidungen rund um die finanzielle Zukunft zu schaffen.“
Auch aus Sicht der Wiener Städtischen gilt es, Finanzbildung stärker in Schulen zu verankern, angefangen bei Budgetplanung und Sparen über Kredite und Inflation bis hin zu Versicherungen und Altersvorsorge. „Gemeinsam mit der VIG arbeiten wir an einem Bildungsprogramm, das die Risikokompetenz Jugendlicher fördert und sie dabei unterstützt, bewusste und selbstbestimmte Entscheidungen zu treffen“, sagt Sonja Brandtmayer, Generaldirektor-Stellvertreterin bei der Wiener Städtischen. Nach eigenen Angaben setzt sich der Versicherer seit Jahren für Frauenvorsorge und Finanzbildung ein und verweist insbesondere auf die mit dem Staatspreis Marketing ausgezeichnete Kampagne #frausorgtvor und den frida-Vorsorgetag.
Die Förderung der Finanzbildung ist aber ein Thema, „das seit Jahrzehnten zwar diskutiert wird, bei dem aber keine größeren Fortschritte erkennbar sind“, gibt Christian Nuschele, Head of Distribution & Marketing bei Standard Life, zu bedenken. Auch aus seiner Sicht wäre es grundsätzlich sinnvoll, Finanzbildung als Schulfach zu etablieren. Aber davon sei man ein großes Stück weit entfernt. „Als Produktanbieter unterstützen wir einige Initiativen wie beispielsweise damensache.at, die sich ganz gezielt um die finanzielle Bildung und Souveränität von Frauen kümmert“, betont Nuschele. Denn Teilzeit, Karenz, Care-Arbeit und Einkommensunterschiede wirken sich langfristig auf Vermögensaufbau und Pension aus. Diese Zusammenhänge gilt es auch nach Einschätzung von Brandtmayer sichtbar zu machen.
Frauen besonders gefordert
Nach den Ergebnissen der Finanzbildungsstudie stehen Frauen ebenso wie jüngere Befragte und weniger gebildete Menschen vor den größten finanziellen Herausforderungen im Leben, schneiden aber bei der Finanzbildung am schlechtesten ab. Obwohl Frauen Vermögen aufbauen müssen, um eine längere Pensionsdauer zu finanzieren, verfügen in Österreich nur 14 Prozent der Frauen über ein hohes Finanzwissen gegenüber 30 Prozent bei Männern. Im Länderdurchschnitt liegt das Verhältnis bei elf gegenüber 24 Prozent. „Gerade Frauen, die aufgrund höherer Lebenserwartung und häufig unterbrochener Erwerbsverläufe besonders auf eigenständige Vorsorge angewiesen sind, möchte ich ermutigen: Der Einstieg in die finanzielle Vorsorge ist oft die größte Hürde. Wer den ersten Schritt wagt, merkt schnell, dass Geldanlage kein Hexenwerk ist“, sagt die Allianz-CFO und betont: „Finanzielles Wissen ist letztlich ein Stück Selbstbestimmung – es eröffnet Handlungsspielräume und macht unabhängiger.“
Wie ist die Situation bei jüngeren Generationen, die künftig mehr Verantwortung für ihre Altersvorsorge übernehmen müssen? Insgesamt erreichen nur zwölf Prozent der Generation Z ein hohes Niveau, verglichen mit 22 Prozent der Babyboomer. Hierzulande fällt der Unterschied mit 13 versus 29 Prozent deutlich größer aus. Bemerkenswert dabei: An der Schnittstelle beider Gruppen schneiden Frauen der Generation Z am schwächsten ab – insgesamt erreicht nur jede Zehnte ein hohes Niveau, während Babyboomer-Männer mit 29 Prozent in der oberen Kategorie am besten abschneiden. In Österreich liegen diese Werte minimal höher: Elf Prozent der Gen Z-Frauen gegenüber 35 Prozent bei den Männern der Babyboomer-Generation. Und mit Blick auf das Bildungsniveau zeigt sich, dass nur fünf Prozent der Befragten mit Pflichtschulabschluss ein hohes Niveau erreichen, verglichen mit 24 Prozent derjenigen mit tertiärer Bildung. In Österreich liegen diese Werte immerhin überdurchschnittlich hoch, wenngleich der Unterschied auch hier deutlich ist: Er liegt bei 14 versus 35 Prozent.
Kann Künstliche Intelligenz (KI) möglicherweise eine Brücke zu mehr Finanzwissen und -bildung bauen? Tatsächlich bezeichnen laut Studien-ergebnisse bereits 14 Prozent der Befragten KI als ihre wichtigste Quelle für Finanzberatung – in der Generation Z sind es sogar 26 Prozent. In Österreich liegt das Verhältnis bei zehn gegenüber 16 Prozent. Während KI die Kosten senkt und den Zugang zu Finanzinformationen erleichtert, schafft sie eine neue Risikoquelle: So sind sich KI-Nutzer ihres Finanzwissens zwar sicherer, sie erreichen aber nicht häufiger ein hohes Niveau als Nicht-Nutzer, stellen die Studienautoren fest und resümieren: Für finanzgebildete Haushalte kann KI professionelle Beratung ergänzen, für weniger gut Informierte besteht die Gefahr, dass sie schlechte finanzielle Entscheidungen eher verstärkt als verbessert. „KI macht Finanzinformationen zugänglicher als je zuvor, aber sie kann Finanzbildung nicht ersetzen. Denn nur wer über das nötige Finanzwissen verfügt, kann Empfehlungen kritisch einordnen, Selbstüberschätzung vermeiden und fundierte, langfristige Finanzentscheidungen treffen“, sagt Simon Krause, Ökonom bei Allianz Research.
Unsere Nachfrage bei Versicherern bestätigt diese Sichtweise: KI kann den Zugang zu Finanzwissen erleichtern, Verständnis für Grundlagen schaffen und manche komplexe Zusammenhänge verständlich erklären. Und gerade bei jungen Menschen kann KI für einen niederschwelligen Einstieg sorgen. „Aber Information ist noch keine Finanzbildung. Wer wenig Finanzwissen hat, kann schwer beurteilen, ob eine KI-Antwort richtig, vollständig und für die eigene Situation geeignet ist“, sagt die Generaldirektor-Stellvertreterin der Wiener Städtischen und verweist auf das sich daraus ergebende Risiko von Fehlinformationen und vorschnellen Entscheidungen. „KI-Systeme können unvollständige, verkürzte oder sogar fehlerhafte Informationen liefern. Wer über wenig Finanzwissen verfügt, kann solche Inhalte oft nur schwer einordnen oder beurteilen“, konkretisiert Pilgram die Risikolage. Gerade bei Themen wie Vorsorge, Vermögensaufbau oder Absicherung bestehe daher die Gefahr, dass Menschen Entscheidungen auf einer unzureichenden Informationsbasis treffen.
unabhängige beratung bleibt notwendig
Nuschele teilt die Einschätzung, dass KI bei der Informationsbeschaffung eine immer wichtigere Rolle spielt, was sogar zu einer Förderung der Finanzbildung führen kann. „Gerade bei komplexen Themen wie der Pensionsvorsorge oder der Ruhestandsplanung gilt es dann aber in einem zweiten Schritt, die Informationen zu interpretieren und konkrete Entscheidungen abzuleiten“, erläutert der Standard Life-Experte und fügt hinzu: „Das ist für viele Menschen weiterhin zu komplex. Ich halte hier eine Beratung durch einen unabhängigen Experten für zwingend notwendig.“
Bei der Generali und der Wiener Städtischen sieht man KI ebenfalls nicht als Ersatz für fundierte Beratung. KI könne informieren, Orientierung geben und Beratung unterstützen. Finanzielle Entscheidungen seien aber immer individuell und hingen von persönlichen Lebensumständen, Zielen und Risiken ab. Hier brauche es weiterhin menschliche Expertise, um Zusammenhänge zu erläutern, Fragen zu beantworten und passende Lösungen aufzuzeigen. „Aus unserer Sicht wird die Fähigkeit, Informationen kritisch zu hinterfragen und unterschiedliche Quellen zu bewerten, in Zukunft sogar noch wichtiger werden“, betont Pilgram. Und Brandtmayer stellt fest: „Entscheidend ist nicht die schnellste Antwort, sondern die passende Entscheidung für die individuelle Lebenssituation.“