Der Iran-Krieg zeigt, wie schnell sich aus einem geopolitischen Konflikt eine Kaskade wirtschaftlicher Folgen entwickeln kann. Die Störung der Straße von Hormus, durch die rund 20 Prozent des weltweiten Öl- und LNG-Handels laufen, ließ die Energiepreise steigen und sorgte so für inflationäre Tendenzen. Dabei hatten die Märkte Ende des vergangenen Jahres für 2026 eine Phase von Zinssenkungen eingepreist, da die Inflation zurückgegangen war. Doch mit dem Inflationsschub stiegen auch die Kapitalmarktzinsen. Die deutsche Zehn-Jahres-Rendite erreichte am 18. August 3,26 Prozent, knapp 50 Basispunkte mehr als zu Jahresbeginn und den höchsten Stand seit 2011. In den USA erreichte die zehnjährige Treasury-Rendite am gleichen Tag rund 4,74 Prozent, rund 40 Basispunkte mehr als zu Jahresbeginn.
Hinzu kommen mögliche Knappheiten bei industriellen Inputs und deren Auswirkungen auf die Konjunktur, wie Jan David Meyer, Senior Portfolio Manager bei Taunus Trust, gegenüber „Fonds exklusiv“ erklärt. Der Preis von Kupfer, einem der wichtigsten Rohstoffe, ist in einem Jahr um fast 50 Prozent gestiegen. Parallel verschärft die extreme Dürre in Europa die Lage: Die EU erwartet bei Sommerfrüchten Ertragseinbußen von bis zu 14 Prozent gegenüber dem Fünfjahresdurchschnitt, während Rhein und Donau historische Tiefstände erreichen – mit Folgen für Landwirtschaft, Schifffahrt und Energieversorgung.
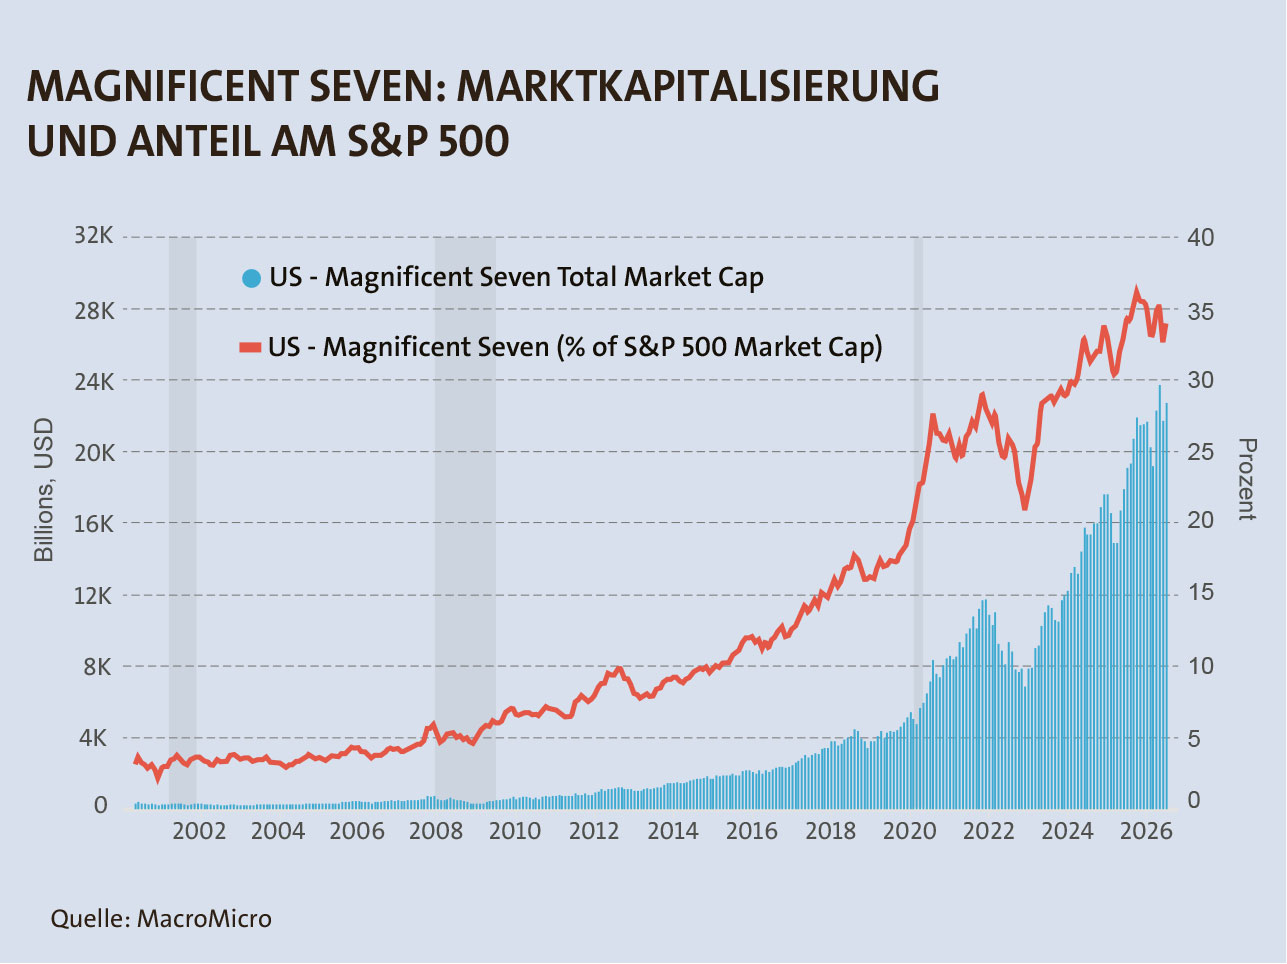
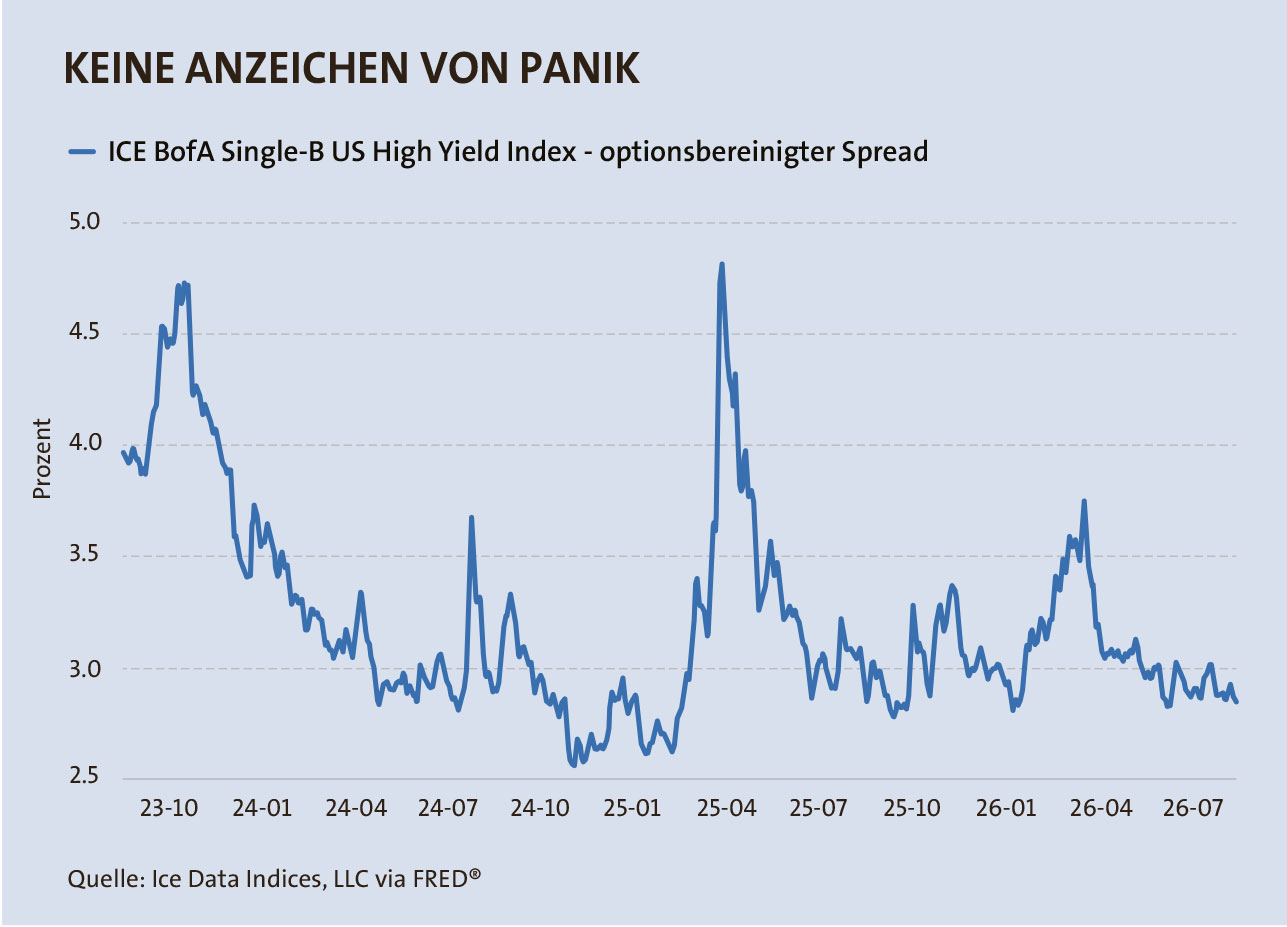 Aus Energie-, Klima- und geopolitischen Schocks entsteht so ein Geflecht von Wechselwirkungen, das von Rohstoff- und Transportpreisen über Inflation und Zinsen bis zu Wachstum, Unternehmensgewinnen und Finanzmärkten reicht. Ganz zu schweigen vom Ukraine-Krieg und anderen weltpolitischen Krisen. Auch die hohen Bewertungen vor allem im Technologiesektor bereiten Investmentmanagern Sorgen. Der KI-Hype hat zu einer starken Konzentration weniger Konzerne auf den Aktienmärkten geführt, wie Meyer erklärt. Die US-Tech-Giganten (Nvidia, Apple, Microsoft, Alphabet, Amazon, Meta, Tesla) machen mittlerweile fast 30 Prozent des gesamten US-Indexgewichts aus. Gleichzeitig reagieren die Finanzmärkte auf diese Gemengelage scheinbar gelassen: Wichtige Barometer, wie High-Yield-Spreads und Volatilitätsindizes deuten nicht darauf hin, dass Panik an den Märkten herrscht (siehe Grafik).
Die Diskrepanz zwischen den wirtschaftlichen Risiken und der vergleichsweise gelassenen Reaktion der Märkte verweist auf ein grundsätzliches Problem: Selbst, wenn die Fakten bekannt sind, lässt sich daraus nicht eindeutig ableiten, wie sich die Märkte bewegen. Der Mitgründer und Co-Chair von Oaktree Capital Management, Howard Marks, erklärt dies mit der verhaltensökonomischen Binsenweisheit, dass Zyklen verhaltensinduziert sind („Cycles are induced … primarily by behaviour“). Er warnt deshalb davor, sich bei Anlageentscheidungen auf Prognosen zu verlassen. „Woran ich wirklich nicht glaube, sind Prognosen“, sagt Marks im Podcast „People by WTF“ – „man kann es nicht vorhersagen, man kann sich vorbereiten“, zieht er daher die Konsequenz. Wer die Zukunft nicht zuverlässig vorhersagen kann, muss sich also darauf konzentrieren, für unterschiedliche Entwicklungen gewappnet zu sein.
Wer soll entscheiden?
Doch wie soll man sich angesichts der steigenden Komplexität vor der Unsicherheit wappnen? Welche Entscheidungsfindungsprozesse führen zu effizienten Ergebnissen? Diese Fragen müssen sich Fondsgesellschaften stellen, bevor sie überhaupt mit ihrem Kerngeschäft, dem Analysieren von Märkten beginnen können. Soll es der einzelne Experte oder die intelligente Masse sein, die als Entscheidungsträger dienen soll, der Dialog oder die unabhängige Einschätzung? Eine eindeutige Antwort darauf gibt es nicht. Die Forschung zeigt vielmehr, dass es darauf ankommt, wie Expertise organisiert wird. Unabhängige Einschätzungen der Masse (Schwarmintelligenz) können sich gegenseitig ausgleichen und dadurch erstaunlich präzise werden. Gleichzeitig kann der Austausch innerhalb kleiner Gruppen zusätzliches Wissen hervorbringen, birgt aber auch die Gefahr eines Dominanz- bzw. Autoritätseffekts. Einige Fonds ziehen daraus eine Konsequenz: Sie versuchen, die eigene Marktmeinung bewusst zurückzunehmen und stattdessen alternative Wege der Entscheidungsfindung zu etablieren.
 Ein Weg, zu einer Handelsentscheidung zu kommen, ist es, die Intelligenz der Masse zu nutzen. Die Annahme dahinter lautet: Wenn Menschen unabhängig voneinander Einschätzungen treffen und ihre Einschätzungen anschließend sinnvoll aggregiert werden, kann der Durchschnitt genauer sein als die Einschätzung eines einzelnen Experten. Der CoIQ Collective Intelligence Fund R nutzt diese Art der Schwarmintelligenz als Handelsstrategie. Laut CoIQ haben seit 2008 mehr als 70.000 Nutzer an der selbst betriebenen Börsensimulation inFormunity teilgenommen. Aus diesem Pool werden über ein Scoring-Verfahren die langfristig erfolgreichsten Anleger herausgefiltert. „Für das Fondsportfolio werden aus dem Pool die 300 besten Teilnehmer herangezogen. Wir aggregieren deren Positionen zum Top-Investor-Portfolio, das im Wesentlichen dem Fondsportfolio entspricht“, erklärt Andreas Vogler, Gründer von CoIQ.capital. Aus seiner Sicht ist dieser Ansatz gerade in unsicheren Phasen vorteilhaft, weil er adaptiv ist. „Verändert sich das Umfeld, reagieren nicht wir als einzelne Manager, sondern die Gesamtheit unserer Top-Investoren.“ Nicht der Fonds bewertet zum Beispiel, ob die Kurse beim Thema KI überzogen sind. „Wir sehen, wie die besten Investoren tatsächlich positioniert sind.“ Im Fondsportfolio hat im Jahresvergleich der Technologiesektor mit rund 48 Prozent und einem Plus von zehn Prozentpunkten am deutlichsten zugenommen. Auch die Bereiche Energie und Materialien wurden leicht aufgebaut, Finanzen und Kommunikation zurückgefahren. Die Abwesenheit eines klassisch aktiven Portfoliomanagements wirkt sich auch positiv auf die laufenden Kosten des Fonds aus, die jährlich 0,8 Prozent betragen.
Profis statt intelligente masse
Während also COIQ auf die Intelligenz einer kollektiven Masse setzt, nutzt der Human Intelligence Fonds von Greiff Capital die Entscheidungen einer ausgewählten Gruppe erfolgreichster professioneller Investoren, um diese systematisch auszuwerten. „Wir analysieren fortlaufend, wo diese Manager neue Positionen aufbauen, bestehende Engagements erhöhen oder sich aus bisherigen Überzeugungen zurückziehen“, erklärt dazu Volker Schilling, Vorstand von Greiff Capital und Co-Fondsmanager des Human Intelligence. Er sieht dabei den größten strategischen Vorteil des Fonds darin, dass das Fondsmanagement gegenüber Regionen, Branchen und Kapitalmarktszenarien grundsätzlich agnostisch ist. „Wir beginnen nicht mit einer eigenen Prognose darüber, wie der Irankonflikt ausgeht, wohin sich der Ölpreis bewegt oder ob der KI-Boom in eine Blase mündet.“ Besonders interessant sind für ihn neue, hoch gewichtete Positionen sowie Titel, bei denen mehrere unabhängig voneinander arbeitende Manager zur gleichen Einschätzung kommen. Gerade in unsicheren Marktphasen ist dieser Ansatz wertvoll, erklärt Schilling. Während der Zuspitzung des Irankonflikts hatte der Fonds beispielsweise Energieunternehmen, Goldminen und Positionen im Portfolio, die von steigender Volatilität profitieren konnten. Als sich die Signale veränderten, wurden diese taktischen Engagements wieder zurückgeführt. „Agnostisch zu investieren, bedeutet für uns deshalb nicht, keine Meinung zu haben. Es bedeutet, sich nicht in die eigene Meinung zu verlieben.“
Auch beim Thema künstliche Intelligenz (KI) setzt der Greiff-Fonds weder pauschal auf einen anhaltenden Boom noch auf das Platzen einer Blase, sondern folgt den Bereichen, in denen die beobachteten Manager die attraktivsten Chancen sehen. Aktuell reicht das von Halbleitern und Speichertechnik über Cloud-Infrastruktur bis zu Softwareunternehmen, die durch KI Produktivitätsgewinne erzielen können. Gleichzeitig wird ungeachtet der Expertenmeinung durch einen Gleichgewichtsansatz darauf geachtet, dass das Portfolio nicht von einem einzigen Unternehmen oder nur einer Ausprägung des KI-Narrativs abhängig ist.
Insgesamt hat sich das Portfolio in den vergangenen Monaten deutlich verändert. Die zeitweise stärkere Gewichtung von Energie, Rohstoffen und Goldminen wurde zurückgeführt. An ihre Stelle sind vor allem Unternehmen aus den Bereichen Technologie, digitale Infrastruktur, Finanzdienstleistungen, asiatische Halbleiter sowie chinesischer Konsum und Internet getreten. Zum 19. August dieses Jahres entfallen rund 50 Prozent des Fondsvermögens auf US-Unternehmen. China ist mit etwa 25 Prozent inzwischen die zweitgrößte Region. Südkorea folgt mit gut sieben Prozent. Kontinentaleuropa kommt auf rund zehn Prozent. Insgesamt ist das Portfolio heute internationaler und breiter über verschiedene Ertragstreiber verteilt als noch vor einigen Monaten, erklärt Schilling. „Es bleibt dennoch ein konzentriertes Überzeugungsportfolio und keine verkleinerte Kopie des MSCI World.“
Beim Portfoliomanagement des Capital Group New Economy Fonds werden die Investmententscheidungen auf mehrere Schultern verteilt. Der Fonds wird von sechs Personen gemanagt. Jeder Portfoliomanager investiert innerhalb eines klar definierten Teilportfolios unabhängig in seine Anlageideen mit der höchsten Überzeugung. Gleichzeitig verwalten auch Analysten Kapital in ihren jeweiligen Fachgebieten. Durch diese Struktur soll individuelle Verantwortung mit Teamarbeit verbunden und dadurch das Risiko einer zu starken Abhängigkeit von einzelnen Portfoliomanagern verhindert werden. Capital Group nutzt dieses System bereits seit 1958 und sieht es als wesentliches Differenzierungsmerkmal. Dabei verweist man auf die lange Historie und die Erfahrung im Einsatz. Im Vergleich zum im Fondsprospekt genannten Vergleichsindex MSCI ACWI ist der Fonds stärker auf kleinere Unternehmen ausgerichtet. Er investiert typischerweise 20 bis 35 Prozent seines verwalteten Vermögens in Mid- und Small-Cap-Aktien von Unternehmen, die Disruptoren oder Wegbereiter für neue Geschäftsmodelle sind. Zuletzt hat sich der Fonds allerdings stärker auf größere Unternehmen konzentriert, die von der steigenden Nachfrage nach KI profitieren dürften, wie Morningstar in einer Fondsanalyse festhält. Die Gesamtkosten belaufen sich auf 0,9 Prozent pro Jahr. Mit knapp 150 Aktientiteln ist der Fonds breit gestreut. Aufgrund des hohen Technologieanteils entfallen jedoch rund zwei Drittel des Portfolios auf US-Werte.
der fondsmanager entscheidet
Weiterhin gibt es die klassischen Fonds, die zuallererst auf die Expertise eines oder mehrerer Fondsmanager vertrauen. Beim TT Contrarian Global aus dem Hause Taunus Trust ist Jan David Meyer schlussendlich sowohl für die Einzeltitelauswahl als auch für die Asset-Allokation alleinverantwortlich. Das Stock Picking ist jedoch nur das Ende eines sequenziellen Prozesses, der mit quantitativen Screens zur Vorselektion beginnt. Darauf aufbauend erfolgt eine qualitative Analyse der potenziellen Investments.
Meyer meidet bewusst heiß gelaufene Marktsegmente und sucht stattdessen nach sogenannten „UUU“-Investments, also unbeliebten, untergewichteten und unterbewerteten Titeln. Zudem investiert er in seinem Portfolio in über 100 Titel, um von einzelnen Risikofaktoren nicht über die Maßen getroffen zu werden. Beim Abfedern des Inflationsrisikos setzt der Fondsmanager auf Investitionen in Goldminen und andere Rohstoff- und Energiewerte, die knapp ein Viertel des Portfolios ausmachen. „Gold schlug sich in inflationären Umfeldern historisch am besten und Engpässe bei Rohstoffen – wie aktuell durch die Situation im Nahen Osten – schlagen positiv auf die Ergebnisse ihrer Produzenten durch“, erklärt er und fügt hinzu, dass auch der Fonds von dem hohen Rohstoffanteil profitiert. „Die aktuelle Situation zeigt leider, wie wertvoll Rohstoffaktien im Portfolio sind, als Hedge gegen Angebotsschocks und als Profiteure von strukturell anziehender Rohstoffnachfrage, sei es durch KI-Infrastrukturinvestitionen, Nearshoring im volatilen geopolitischen Umfeld oder Investitionen im Rahmen der Energiewende.“ Um das Klumpenrisiko von US-Werten abzufedern, investiere der Fonds viel weniger in die US-Schwergewichte. Vielmehr setze der Fonds auf günstige Alternativen aus Asien wie Alibaba, aber auch auf vermeintliche „KI-Verlierer“, v. a. im Software-Bereich, wo laut Meyer „das Kind mit dem Bade ausgeschüttet wurde“. Während also die USA als Region bei ihm weniger im Fokus stehen, hat der Fonds 2026 laut Meyer davon profitiert, hohe Gewichtungen im zuvor lange schwächelnden und günstig bewerteten koreanischen Aktienmarkt zu halten.
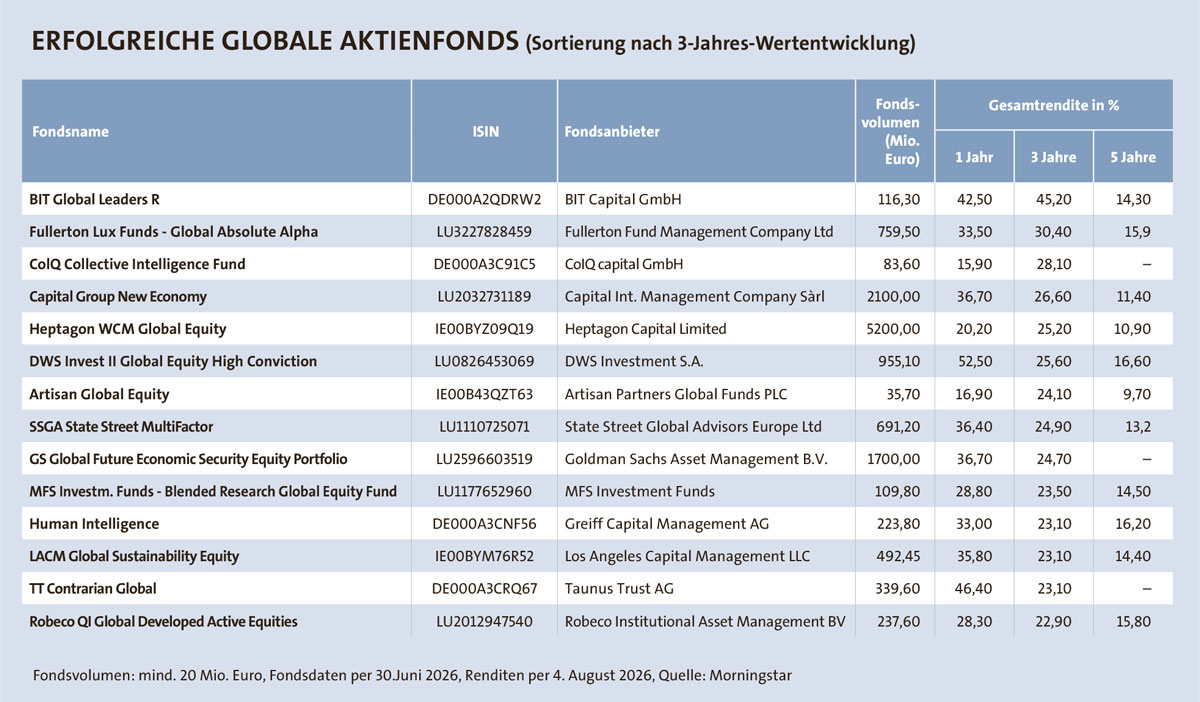
Während der TT Contrarian Global versucht, durch ein breites Portfolio das Einzelwertrisiko zu reduzieren, gilt für den DWS Invest II Global Equity High Conviction Fund faktisch der umgekehrte Fall. Der Fonds setzt bewusst auf weniger Aktien, von denen er stark überzeugt ist. Ende Juni 2026 waren es 42 Titel. Die Volatilität des Fonds ist dementsprechend ein wenig höher als beim TT Contrarian Global. „Um den inflationären Gefahren entgegenzuwirken, die auch die Betriebe treffen, setzen wir beim Stock-Picking auf Unternehmen mit hoher Preissetzungsmacht und attraktiven langfristigen Wachstumsperspektiven“, sagt der verantwortliche Fondsmanager Andre Köttner. Innerhalb der einzelnen Sektoren konzentriert sich der Fonds auf Unternehmen mit starken Marktpositionen und strukturellen Wettbewerbsvorteilen, so Köttner. Besonders attraktive Chancen sieht er derzeit im asiatischen Halbleitersektor, weshalb Taiwan und Südkorea weiterhin bedeutende Positionen im Portfolio darstellen. In den zurückliegenden Monaten hat der Fonds laut Köttner einzelne Halbleiterpositionen reduziert – wie z. B. auch beim südkoreanischen Speicherchiphersteller SK Hynix – und selektiv in Finanzdienstleister sowie den Gesundheitssektor umgeschichtet. „Diese Anpassungen beruhen auf der laufenden Bewertung, Fundamentaldaten und Chancen-Risiko-Profilen.“ Der Fonds glänzt neben seiner Performance (siehe Fondsranking unten) auch mit jährlichen Kosten von 0,86 Prozent. Die Verhaltensökonomie stellt Einzelentscheidungen grundsätzlich kein schlechtes Zeugnis aus. Eine Studie von Sniezek & Henry aus dem Jahr 1989 stellte z. B. insgesamt einen Vorteil von Gruppenentscheidungen fest. Jedoch waren nur 30 Prozent der Gruppeneinschätzungen besser als die jeweils beste Einzelperson der Gruppe. Das zeigt, dass eine fundierte Einzelentscheidung eines Experten einer Gruppenentscheidung durchaus überlegen sein kann.
 Um die Entscheidungen nicht zu sehr vom Bauchgefühl der Manager abhängig zu machen, arbeiten die Fonds ohnehin meist mit mehrstufigen Entscheidungsprozessen – meist mit einer Fundamentalanalyse, quantitativen Modellen und der anschließenden Portfolioentscheidung. Wichtig ist dabei eine starke Überzeugung bzw. eine Vision für die Zukunft, um bei der Titelauswahl nicht die Nadel im Heuhaufen suchen zu müssen. Der Goldman Sachs Global Future Economic Security setzt dabei auf das Thema wirtschaftliche Sicherheit. Sung Cho, Co-Fondsmanager, sieht die derzeitige geopolitische Lage vor allem als mehrjährigen Investitionszyklus zugunsten der wirtschaftlichen Sicherheit. Dabei setzt der Fonds nicht einfach auf einen Megatrend, sondern die These lautet: Geopolitik verändert die Wirtschaftsstruktur – und daraus entstehen über Jahre Investitionsmöglichkeiten in Ökosystemen. Insgesamt fallen bei diesem Fonds jährliche Kosten von 0,89 Prozent an.
Unsere Analyse zeigt, dass es nicht die eine überlegene Entscheidungsform für Fondsmanager gibt, um mit Unsicherheiten umzugehen. Während die Einzelentscheidung von individueller Expertise und Konsistenz profitiert, lebt die Gruppenentscheidung von der Vielfalt der Perspektiven. Die Schwarmintelligenz wiederum setzt auf die Aggregation vieler unabhängiger Einschätzungen, wodurch einzelne Fehler ausgeglichen werden können. Für Anleger ist es daher wichtig zu wissen, wer die Anlageentscheidungen trifft – ein Experte, ein Investmentteam oder ein Schwarmansatz – denn jede Entscheidungsform hat Stärken und Schwächen.