Das jährliche Treffen zahlreicher Notenbanker in Jackson Hole, im US-Bundesstaat Wyoming, wird von der internationalen Finanzwelt stets auf wegweisende Aussagen hin verfolgt. Dieses Jahr hatte der neue US-Notenbankchef Kevin Warsh sein viel beachtetes Debüt. Eric Winograd, US-Chefvolkswirt bei AllianceBernstein, zieht ein klares Fazit: „Die erste große Rede von Fed-Chef Kevin Warsh in Jackson Hole brachte weniger Orientierung als erhofft. Zwar schlug er bei der Inflation einen etwas restriktiveren Ton an. Zum weiteren Zinspfad hielt er sich aber bedeckt.“ Die Fed achtet insbesondere auf den PCE-Index, der auf die Konsumgewohnheiten der US-Verbraucher zugeschnitten ist. Die daraus berechnete Inflationsrate stieg im Juli erneut um 3,7 Prozent im Vergleich zum Vorjahreswert und liegt damit ein gutes Stück über der seitens der Notenbank angepeilten Zielmarke von zwei Prozent.
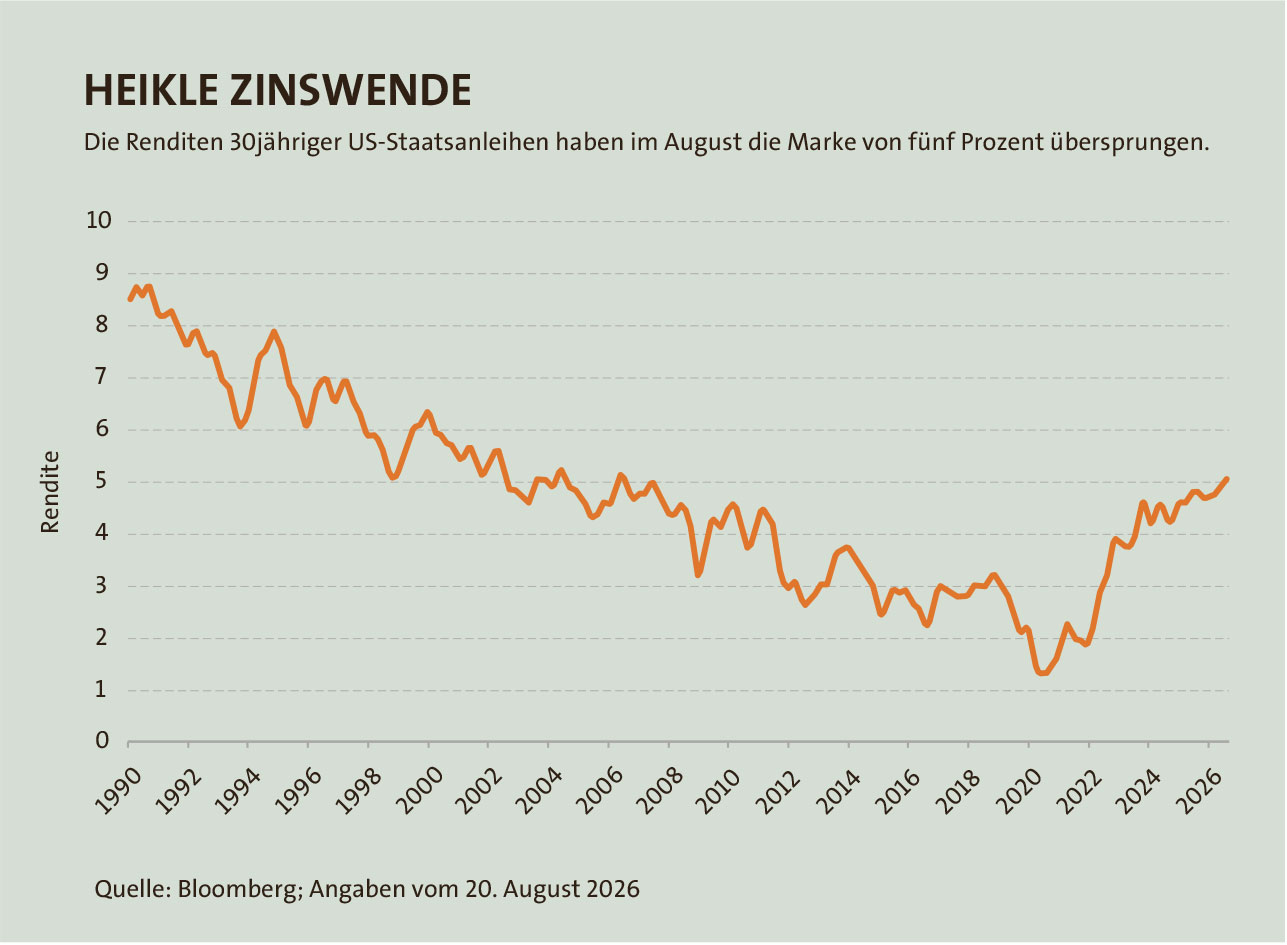 Die Währungshüter und deren geldpolitische Aktionen beeinflussen grundsätzlich das kurze Ende der Zinskurven. Zuletzt hatten jedoch auch Entwicklungen bei länger laufenden Staatsanleihen für Schlagzeilen gesorgt. Allein in den USA haben die Staatsschulden zuletzt die Marke von 40 Billionen US-Dollar überschritten. Dass solch eine Verschuldung an den Märkten nicht gut ankommt, spiegelt sich in den Kursverlusten länger laufender Treasuries im August wider. Die Renditen sind deshalb gestiegen, wobei jene bei 30-jährigen US-Staatsbonds die Marke von rund 5,3 Prozent und damit den höchsten Stand seit 2007 erreichten (siehe Grafik).
Die Reaktion seitens der Politik ließ nicht lange auf sich warten. So kündigte Finanzminister Scott Bessent umfangreiche Käufe ab dem 9. September an. Sie sollen bis November insgesamt 14 Milliarden US-Dollar umfassen. Die Ankündigung sorgte nur kurzfristig für eine Marktberuhigung. Auch diesseits des Atlantiks gab es reichlich Bewegung. Die Renditen zehnjähriger deutscher Bundesanleihen stiegen Mitte August auf 3,25 Prozent. Die Gründe für die Entwicklung sind vielfältig. Beispielsweise fachen die erhöhten Energiepreise die Inflationssorgen wieder an. In solch einem Umfeld trennen sich Anleger oftmals von länger laufenden Anleihen, da die höhere Inflation am fixen Kupon zunehmend nagt. Weiteres Öl ins Feuer goss die deutsche Fiskalpolitik.
Im März 2025 wurde die Schuldenbremse dahingehend reformiert, dass eine Ausnahme für Verteidigungsausgaben und ein sogenanntes Sondervermögen im Umfang von 500 Milliarden Euro für Investitionen in Infrastruktur und Klimaneutralität bis 2045 beschlossen wurden. Kürzlich legte Bundesfinanzminister Lars Klingbeil nun den Haushaltsentwurf für 2027 vor, der trotzdem eine hohe Nettokreditaufnahme vorsieht. Die spürbar steigende Verschuldung bereitet Investoren zunehmend Sorgen.
Auch in anderen Ländern der Eurozone wachsen die Schulden, so etwa in Frankreich. Die Frage bleibt, wie die Notenbanken auf beiden Seiten des Atlantiks künftig agieren werden. Denn eine straffere Geldpolitik würde den Schuldendienst verteuern. Simon Dangoor, Leiter des Bereichs „Fixed Income Macro Strategies“ bei Goldman Sachs Asset Management (GSAM), bleibt in seinem Ausblick zunächst vorsichtig und sagt: „Die jüngsten schwachen Konjunkturdaten stützen unsere Meinung, dass die US-Leitzinsen in diesem Jahr und bis einschließlich 2027 unverändert bleiben könnten.“ Zuletzt lag der Leitzins in einer Spanne von 3,50 bis 3,75 Prozent, nachdem der Satz Ende Januar 2026 auf eben dieses Niveau gesenkt worden war. Jedenfalls hat die Fed nur einen begrenzten Spielraum für überraschende Anstiege der Inflation, konstatiert Dangoor.
Wie agiert die Notenbank?
„Über das Jahr 2026 hinaus sprechen das robuste Wachstum und die höher geschätzte Bandbreite des neutralen Zinses von 1,75 bis 2,50 Prozent dafür, dass der Spielraum für Zinssenkungen begrenzt sein könnte. Die Zinsen könnten daher über einen längeren Zeitraum bei rund 2,50 Prozent verharren.“ Noch im August lag der entsprechende Einlagensatz der Europäischen Zentralbank (EZB) bei 2,25 Prozent.
Vieles werde allerdings vom weiteren Verlauf des Konflikts im Nahen Osten abhängen, ergänzt Gabriele Foà, Portfolio Manager bei Algebris Investments. Sollte es doch noch zu einer zügigen Lösung kommen, würde solch ein Umstand den Ausblick für die Inflation sowie die Geldpolitik verändern. „Insgesamt dürfte das Umfeld für Staatsanleihen aus den Industrieländern zumindest für die kommenden sechs bis zwölf Monate volatil bleiben“, stellt Foà fest.
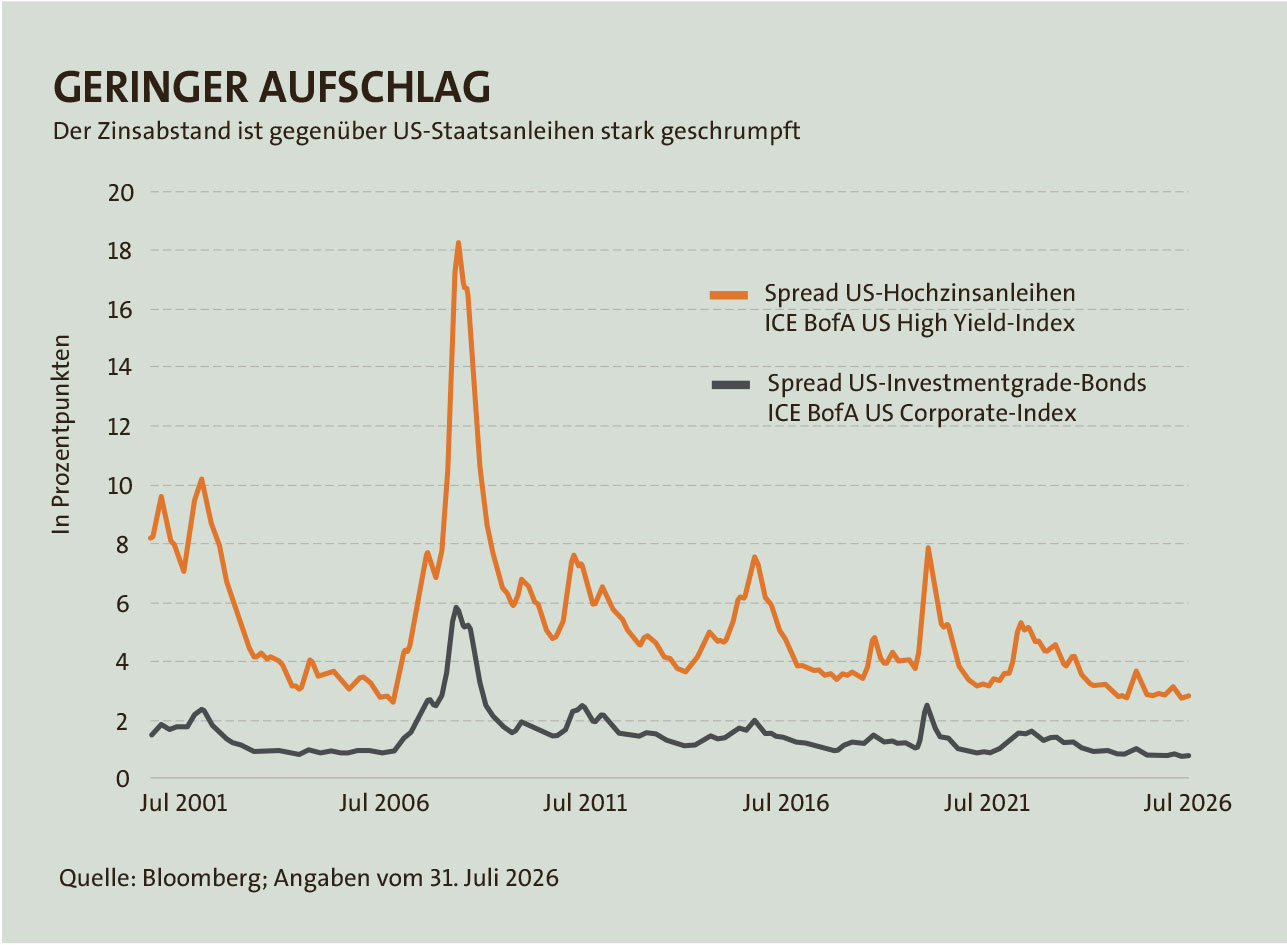 Zahlreiche Anleger haben bereits reagiert und verstärkt in Unternehmens- und Hochzinsanleihen umgeschichtet. Die Unternehmensbilanzen werden im Großen und Ganzen als solide eingeschätzt, ein Umstand, der sich auch in der jüngsten Berichtssaison zum zweiten Quartal widerspiegelte. Bei den im S&P 500 gelisteten Titeln stiegen die Gewinne im Vergleich zum Vorjahreszeitraum um durchschnittlich rund 50 Prozent. Entsprechend sind die Kurse bei High-Yield- und Corporate-Bonds-Fonds gestiegen, die Renditen umgekehrt gesunken. Weil zugleich die Renditen bei Staatsanleihen zugelegt haben, hat sich der Zinsabstand – der Spread – zuletzt stark verringert (siehe Grafik).
Anleger sollten auch im Bereich der Unternehmensanleihen sorgfältig wählen. „Im Investment-Grade-Segment bevorzugen wir Banken sowie Unternehmen aus dem Gesundheits- und Technologiesektor“, sagt GSAM-Experte Dangoor. Banken profitierten von einer starken Kapitalausstattung, einer verbesserten Qualität ihrer Vermögenswerte und einem disziplinierten Management. Der Gesundheitssektor biete Erholungspotenzial, unter anderem da sich die Fundamentaldaten stabilisierten. „Ausgewählte Technologieemittenten sind unseres Erachtens ebenfalls gut positioniert, da sich die Verbreitung Künstlicher Intelligenz (KI) beschleunigt.“ Jedoch sind zahlreiche solcher Emissionen zuletzt aufgrund der wachsenden Schulden für den Bau neuer KI-Datenzentren unter Druck geraten. Denn die Zweifel wachsen, ob sich die hohen Investitionen langfristig rentieren werden?
Auch regional geht Dangoor auf Chancen ein. „Wir bevorzugen auf US-Dollar lautende Unternehmensanleihen gegenüber Euro-Anleihen, da höhere Energiepreise Europa stärker belasten werden.“ Die USA erscheinen zudem besser abgeschirmt, da das Wirtschaftswachstum in der Region robuster sei und das Land netto Energie exportiert. Auch im Hochzinsbereich sollten Anleger auf einige Aspekte achten. Der Anlageexperte meint: „Trotz historisch niedriger Risikoaufschläge sehen wir am aktuellen High-Yield-Markt weiterhin Potenzial.“
In dem Segment verweist der Experte auf die positive, strukturelle Verbesserung der Kreditqualität im Markt. „Die Unternehmen und die Emissionsvolumina sind größer, und mittlerweile entfallen deutlich mehr als 50 Prozent des Marktes auf das Ratingsegment BB.“ Dies ist der obere Ratingbereich innerhalb des Hochzinssegments. Zudem würden sich die absoluten Renditen im Vergleich zu anderen Bereichen des Anleihemarktes gut behaupten können. „Besonders interessant finden wir zudem gut strukturierte, besser benotete Anleihen von Hyperscalern. Diese dürften unseres Erachtens nach Abschluss des Infrastrukturausbaus ein Investment-Grade-Rating erhalten.“
ausgewählte chancen
Alles in allem zeigen die jüngsten Entwicklungen, dass Anleihen Chancen eröffnen, diese aber äußerst selektiv genutzt werden sollten. Selbst Top-Fondsmanager aus dem Segment Strategie-Rentenfonds sind hier mit unterschiedlichem Erfolg unterwegs. In unserem Ranking führt der volumenmäßig größte Fonds, der DNCA Invest – Alpha Bonds Fund, das Ranking auf fünf Jahre an (siehe Tabelle). Im Fokus stehen dabei globale Staatsanleihen wie auch Corporate Bonds. Zu den aktuell größten Positionen zählen zahlreiche Staatsemissionen vor allem aus Europa, weshalb aktuell der Euro gemeinsam mit dem britischen Pfund die größte Währungsgewichtung mit knapp unter 50 Prozent einnimmt.
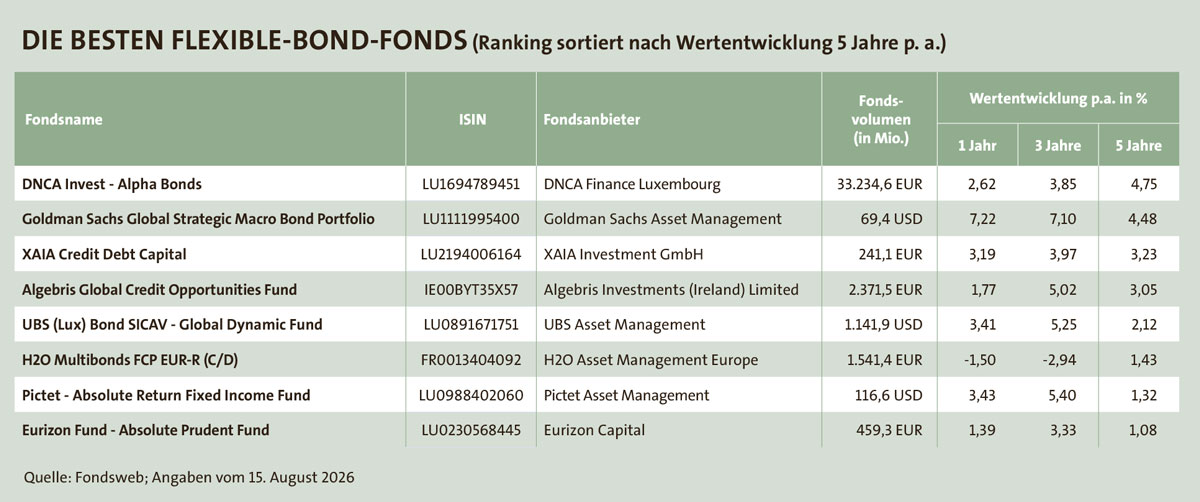
Der Zweitplatzierte, der Goldman Sachs Global Strategic Macro Bond Portfolio, kann vor allem auf Sicht von drei Jahren sowie einem Jahr punkten. Laut Factsheet war zuletzt ein Großteil des Vermögens in Staatsanleihen investiert. Auch in Residential Mortgage-Backed Securities wurde veranlagt. RMBS sind mit Wohnbauhypotheken besicherte Wertpapiere. Demgegenüber konnten sich der UBS (Lux) Bond SICAV – Global Dynamic Fund wie auch der Algebris Global Credit Opportunities Fund vor allem auf Drei-Jahres-Sicht behaupten. Im letztgenannten Fonds haben zuletzt Anleihen von Finanzemittenten – etwa Barclays und Deutsche Bank – sowie weitere Unternehmensanleihen eine besonders hohe Gewichtung erhalten. Algebris-Portfoliomanager Foà verweist auf die selektive Titelwahl etwa bei europäischen Versorgern und Immobilienunternehmen. In den USA zählen ebenfalls Emissionen von Versorgern zu den Investments. Foà verweist auch auf aktuelle Chancen mit Schwellenländeranleihen in Lokalwährungen – und dies vor allem aus Lateinamerika.
Auch der Pictet – Absolute Return Fixed Income Fund kann mit seiner Dreijahresperformance überzeugen, wenngleich die Wertentwicklung anderen Fonds längerfristig hinterherhinkt. Darin spielen laut Linda Raggi, Head of Macro and Multi Sector Fixed Income bei Pictet Asset Management, Staatsanleihen aus den Industrieländern zwar sehr wohl noch eine wichtige Rolle, jedoch investiere man hier mit etwas Vorsicht. Eine ausgeprägtere Positionierung würde man unter bestimmten Voraussetzungen eingehen, und zwar dann, wenn sich sinkende Zinsen in den Industrieländern abzeichneten. Dies wäre der Fall, wenn Konjunkturrisiken und die Rezessionswahrscheinlichkeit zunehmen, sagt Raggi. Die Annahme wäre dann, dass die EZB darauf mit Zinssenkungen reagiert. Ein Umstand, der die Anleihekurse antreiben würde. „Dies entspricht derzeit jedoch nicht unserem Basisszenario“, sagt die Anlageexpertin.
In den Schwellenländern wird Raggi insbesondere bei Anleihen in Lokalwährungen aus Lateinamerika fündig. So profitiere die Region von den höheren Rohstoffpreisen. Obendrein sei der laufende Ertrag bei solchen Papieren derzeit attraktiv, zumal die realen Renditen signifikant über jenen der Staatsanleihen aus den Industrienationen liegen. „Zudem verbessert sich die makroökonomische und politische Dynamik in zahlreichen Ländern in der Region. Dies sollte ein stärkeres Wachstum begünstigen, zu mehr Investitionen führen und langfristig eine höhere Fiskaldisziplin fördern“, erläutert sie. Und wie sieht es mit Unternehmensanleihen aus? Hier fokussierte sich der Fonds zuletzt auf europäische Emittenten mit hoher Schuldnerqualität aus dem Finanz- sowie dem Energiebereich.
Luca Sibani, Leiter Discretional and Total Return Investments bei Eurizon, erläutert schließlich den Ansatz beim Eurizon Fund – Absolute Prudent, in dem mehr als die Hälfte des Fondsvermögens in Staatsanleihen aus den Industriestaaten investiert ist. „Der Fonds verfolgt einen Absolute-Return-Ansatz, der zwei unterschiedliche Renditetreiber kombiniert: ein strategisches und ein taktisches Portfolio.“ Das strategische Portfolio besteht demnach aus einer Mischung kurzfristiger Staatsanleihen, Agency-Anleihen, Unternehmensanleihen und Staatsanleihen aus Schwellenländern. Das taktische – somit kurzfristig ausgerichtete – Portfolio setze sich aus Zins-, Credit-, Währungs- und Aktienstrategien zusammen.
Sibani präzisiert die Aufstellung insofern, dass das taktische Portfolio derzeit in US-Staatsanleihen investiert ist. „Die Kombination aus stabilen Leitzinsen und strukturell hohen Realzinsen, insbesondere am kurzen Ende der US-Zinskurve, birgt Chancen“, sagt er. Doch der Großteil der Staatsanleihen entfalle auf das strategische Portfolio. Sibani weiter: „Derzeit machen italienische BTPs, EU-bezogene Emissionen und Staatsanleihen aus Schwellenländern den Großteil der staatsbezogenen Instrumente aus.“
Fazit
Das Umfeld für die Anleihemärkte bleibt insbesondere in den Industrienationen knifflig. Das Gros hat inzwischen hohe Schuldenberge angehäuft, während die Inflation wieder zulegt. Dies stellt die Notenbanker vor eine zunehmende Herausforderung, ein Umstand, der wachsende Risiken für manch ein Anleihesegment birgt. Fondsanleger sollten Chancen an den Bondmärkten deshalb breit gestreut nutzen. Die Diversifizierungsmöglichkeiten reichen von Unternehmens- und Finanzanleihen bis hin zu Papieren aus den Schwellenländern.