Der Grundgedanke ist eigentlich uralt. Schon bei frühen Lebensgemeinschaften und Sterbekassen ging es darum, Hinterbliebene oder einen begünstigten Kreis für das finanzielle Risiko eines Todesfalls gemeinschaftlich abzufedern. Die Risikolebensversicherung datiert also vom 18. Jahrhundert und setzte sich Anfang des 19. Jahrhunderts auch im deutschsprachigen Raum durch. Die moderne Version entstand, sobald es gelang, dieses Prinzip mit Statistik, Sterbetafeln, Altersklassen und mathematischer Kalkulation zu verbinden – geleistet wird nur, wenn die versicherte Person während der vereinbarten Laufzeit stirbt.
Man könnte also meinen, dass die in der Versicherungswirtschaft essenzielle Sparte der Ablebenspolizze nur bedingt innovativ ist und nur geringfügige Unterschiede zwischen einzelnen Anbietern und Tarifen bestehen. „Auf den ersten Blick wirken viele Risikolebensversicherungen tatsächlich ähnlich. Schließlich verfolgen alle Produkte zunächst dasselbe Ziel“, pflichtet Martin Heinen, Vorstand Produkt und Betrieb bei der Hannoversche Lebensversicherung, bei. Jüngste Analysen von Produkttestern zeigen genauer, wo hier nennenswerte Unterschiede bestehen können.
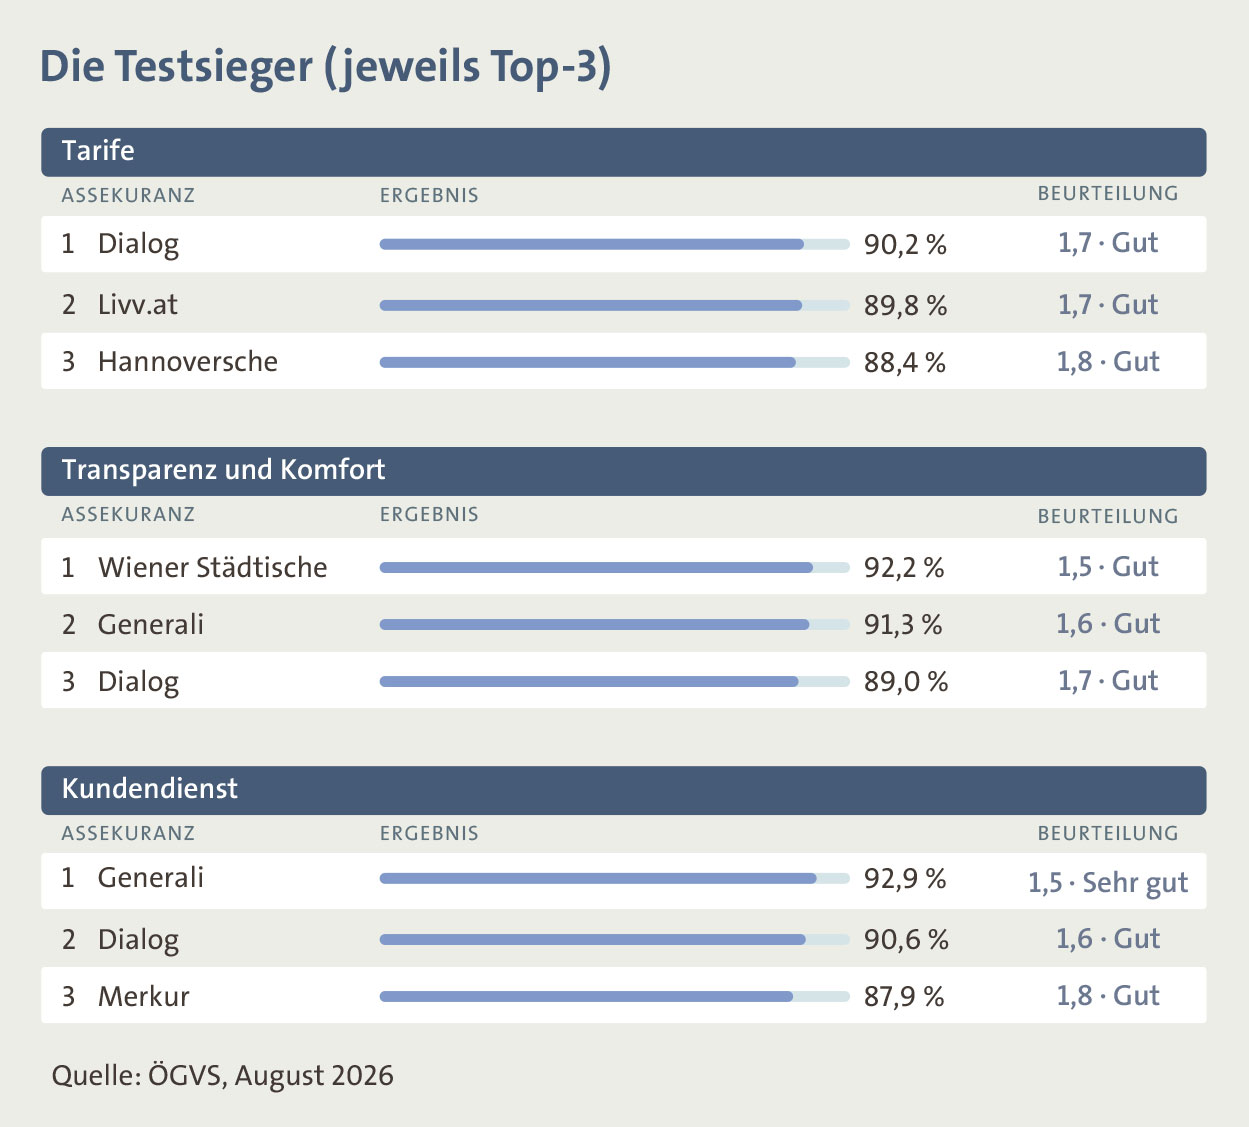 Der Basisbaustein Ablebensversicherung sorgt dafür, dass Hinterbliebene im Todesfall der versicherten Person laufende Verpflichtungen wie Kredite oder andere Fixkosten weiterhin bewältigen können. Des Weiteren wird eine derartige Polizze häufig von Banken als Absicherung einer Finanzierung eingesetzt. Das Produkt ist zwar damit nicht kompliziert, gleichwohl gibt es Unterschiede bei Prämie, Leistung und Service. Dies untersuchen regelmäßig die ÖGVS Gesellschaft für Verbraucherstudien GmbH und die Morgen & Morgen GmbH.
In die ÖGVS-Bewertung von 13 Versicherungsgesellschaften flossen drei Hauptkategorien mit unterschiedlicher Gewichtung ein: Tarife (60 Prozent des Gesamtwertes), Transparenz & Komfort (20 Prozent) sowie Kundendienst (20 Prozent). Erster wesentlicher „Befund“: Hohe Beitragsunterschiede. So lag die Bandbreite für die Jahresprämie für einen 36-jährigen nichtrauchenden Bürokaufmann für die Absicherung eines 250.000-Euro-Kredits mit einer Vertragslaufzeit von 25 Jahren zwischen 174 und 749 Euro. Besonders hoch fielen die Beiträge für Raucher aus. Der 39-jährige Jurist mit Absicherungsbedarf von 200.000 Euro für 20 Jahre hätte jährliche Prämien zwischen 364 und 1.077 Euro leisten müssen. „Insgesamt wurden die Prämien anhand von fünf Beispielkunden mit unterschiedlichen persönlichen Daten, Lebensumständen, Berufen sowie Versicherungssummen und Laufzeiten betrachtet“, erklärt ÖGVS-Projektleiterin Anja Haverkamp die aktuelle Untersuchung.
Von „brutalen Preisunterschieden“ spricht auch Uwe Reischer, Geschäftsführer des Wiener Versicherungsmaklers und Finanzierungsberaters Conzeptio. „Die Prämie einer Ablebensversicherung hängt neben dem Alter und Gesundheitskomponenten auch von der Gesellschaft und deren Struktur der Versichertengemeinschaft ab“, erklärt der Experte. Deutsche Produktanbieter hätten teils höheres Know-how, insbesondere zu den Themen Ableben, Berufsunfähigkeitsvorsorge und Pflegeversicherung. Weiters können manche Versicherer das versicherte Risiko vollständig oder weitgehend selbst tragen. Andere wiederum ziehen Rückversicherer bei, was allerdings die Kosten erhöht.
schwieriger prämienvergleich
Wer also Prämien gegenüberstellen will, sollte dabei aufpassen, nicht Äpfel mit Birnen zu vergleichen. Reischer: „Es ist zwischen Tarif- beziehungsweise Bruttoprämie und Zahlprämie oder vorgeschriebener Prämie zu unterscheiden.“ Die Tarifprämie bildet den kalkulierten Beitrag des Versicherers ab. Die vorgeschriebene Prämie ist jene, die Kosten, Zuschläge, Rabatte und Steuer berücksichtigt und daher tatsächlich zu leisten ist. Auch bei Risikolebensversicherungen können Überschüsse entstehen. Das kann darauf zurückzuführen sein, dass weniger Versicherungsfälle eintreten als kalkuliert, die Kosten niedriger ausfallen oder Kapitalanlageergebnisse höher als erwartet ausfallen. Einen Freibrief für willkürliche Prämienerhöhungen gibt es im umgekehrten Fall nicht. Dem schiebt das Versicherungsvertragsgesetz in § 172 einen Riegel vor.
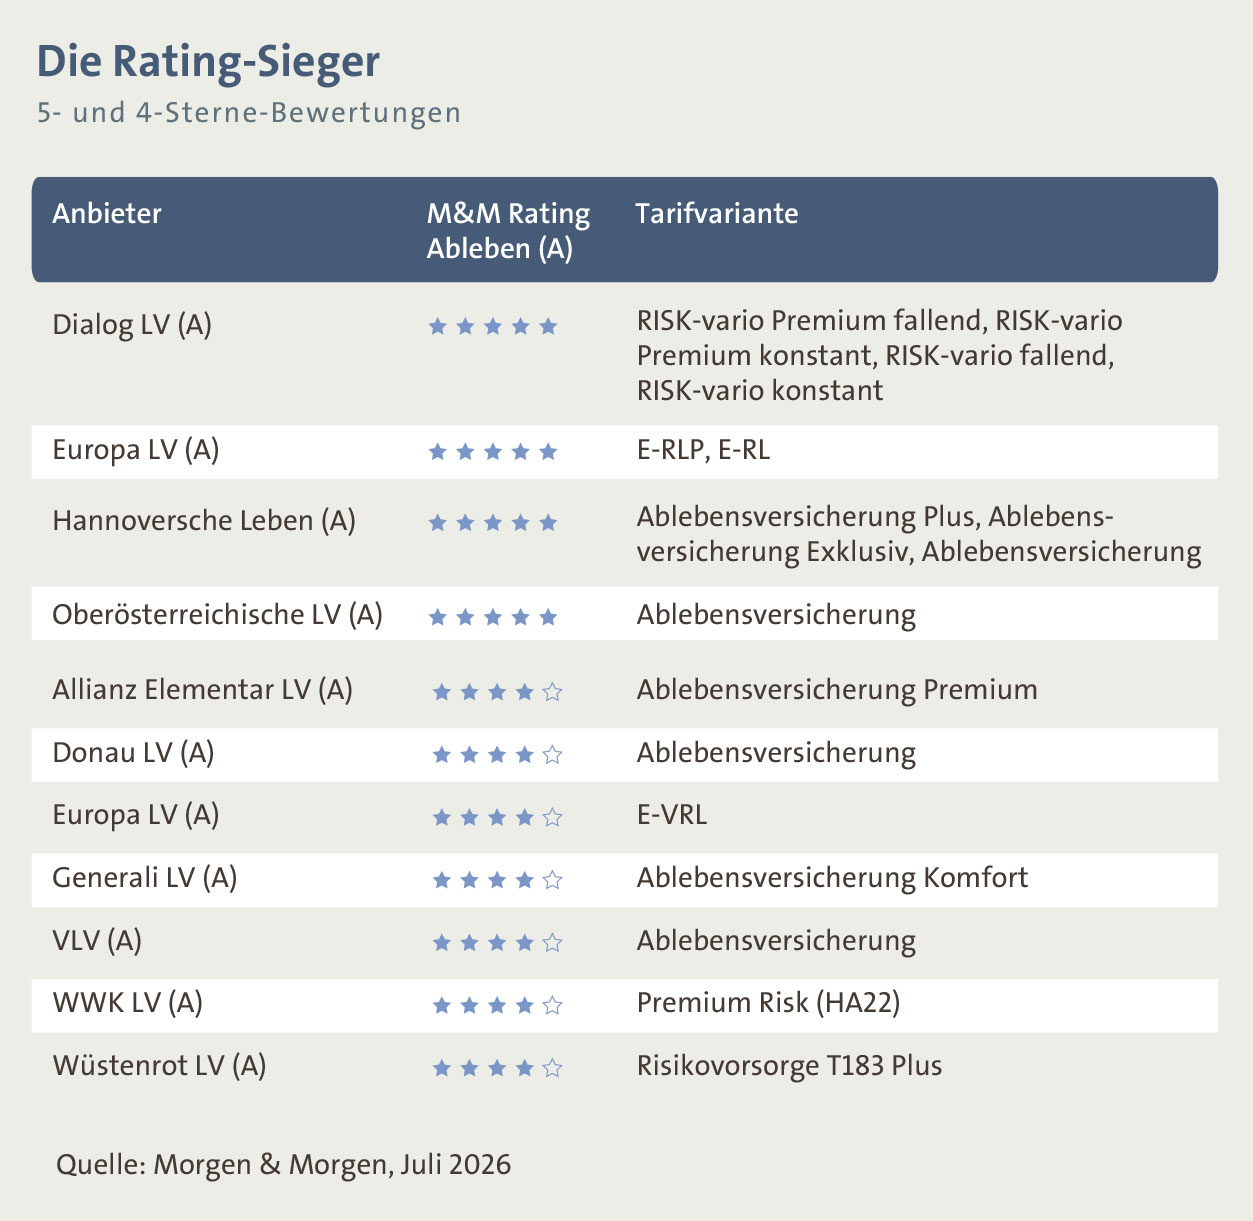 Die Prämie allein sollte aber nicht ausschlaggebend für den Abschluss sein. Das zeigt ein Blick auf aktuelle Ratingergebnisse. Die Morgen & Morgen GmbH beurteilt nicht die Prämie, sondern ausschließlich die Qualität der Versicherungsbedingungen. Dafür werden 14 Leistungsfragen herangezogen, die je nach Bedeutung mit einem, drei oder fünf Punkten gewichtet werden. Im Fokus stehen unter anderem Kundenfreundlichkeit, eindeutige Formulierungen, ungewöhnliche Einschränkungen, der Umgang mit Anzeigepflichtverletzungen und Gefahrerhöhungen sowie verschiedene Möglichkeiten zur Nachversicherung.
Besonders positiv fiel der ÖGVS auf, dass alle betrachteten Risikolebensversicherer einen weltweiten Versicherungsschutz boten und zehn der 13 Versicherungen die Möglichkeit der oben erwähnten anlassbezogenen Nachversicherung offerierten. „Ein richtig gutes Produkt passt zur jeweiligen Lebenssituation und kann sich mit den Bedürfnissen weiterentwickeln“, betont Heinen. Geachtet werden sollte auf eine ausreichend hohe Versicherungssumme, da viele Versicherungsnehmer unterversichert sind, warnt er. Fast schon logisch in dem Zusammenhang ist allerdings, dass zur Absicherung eines laufend sinkenden Kredits eine fallende Todesfallsumme statt der konstanten die prämienschonendere Variante ist. Reischer: „Ein Makler kann helfen, deckungsgenaue Berechnungen anzustellen, wo die Summe beispielsweise einige Jahre gleichbleibend ist und dann linear fallend, je nach Zinskurve des Kredits.“
Weitere wichtige Punkte sind die auf den individuellen Bedarf abgestimmte Laufzeit sowie die Möglichkeit, den Versicherungsschutz flexibel an veränderte Lebensumstände anzupassen, etwa bei Heirat, Geburt eines Kindes, dem Erwerb oder der baulichen Verbesserung einer Immobilie. Auch mehr Einkommen oder die Gründung eines Unternehmens können einen derartigen Anlass darstellen.
Insbesondere diese Flexibilität ist den Kunden in den vergangenen Jahren wichtiger geworden. „Der Absicherungsbedarf von Familien, Paaren und Immobilienbesitzern unterscheidet sich oft erheblich. Individuelle Anpassungsmöglichkeiten schaffen deshalb einen spürbaren Mehrwert und sorgen dafür, dass der Versicherungsschutz bedarfsgerecht bleibt“, sagt Heinen. Im Idealfall sollten die optionale Vertragsverlängerung oder Erhöhung der Vertragssumme ohne weitere Gesundheitsprüfungen gegen eine geringe Mehrprämie möglich sein.
Darauf weist auch die ÖGVS hin: Je nach Höhe der Versicherungssumme können weitere ärztliche Gutachten, Laborbefunde, ein EKG oder eine Ergometrie sowie weitere Tests (z. B. HIV-Test) notwendig werden. Lediglich bei Livv.at, dem digitalen Angebot der Lebensversicherung von 1871 a. G. München, wurden keine zusätzlichen Untersuchungen eingefordert. „Allerdings konnten hier nur Versicherungssummen bis 500.000 Euro gewählt werden. Während bei der Hannoverschen zusätzliche ärztliche Untersuchungen erst ab einer Versicherungssumme über 700.000 Euro erforderlich waren, wurde dies von einem anderen Versicherer bereits ab einer Summe von über 200.000 Euro eingefordert.“ In dem Zusammenhang fiel auf: Nur fünf Risikolebensversicherer erstatteten die Kosten, die für diese zusätzlichen ärztlichen Untersuchungen entstehen. Bei allen anderen waren sie nur teilweise gedeckt oder Antragsteller mussten sie selbst zahlen.
Fehler bei Antragstellung
Wie kundenfreundlich geht der Versicherer mit Fehlern bei den Angaben im Versicherungsantrag um, für die der Versicherungsnehmer nicht verantwortlich ist? Diese Frage fließt auch bei der Bewertung durch Morgen & Morgen ein. Etwas völlig anderes ist es, wenn Versicherte verschweigen würden, Raucher zu sein oder bereits unter einer Krankheit zu leiden. Dann handelt es sich um Obliegenheitsverletzungen, das heißt im Schadensfall muss die Versicherung nicht leisten. Herangezogene Arztakten geben dann in solchen Fällen Aufschluss.
Als kundenfreundliches Leistungsmerkmal, wiewohl nicht besonders stark gewichtet, erachtet Morgen & Morgen die vorgezogene Leistung bei terminaler Krankheit. Die Auszahlung der vereinbarten Versicherungssumme erfolgt hier bereits zu Lebzeiten, wenn eine fortschreitende und unheilbare Erkrankung diagnostiziert wurde und die vertraglich definierte Restlebenserwartung unterschritten wird. Welche Krankheiten und Voraussetzungen dafür gelten, unterscheidet sich von Tarif zu Tarif. Bei den Paketen der Allianz etwa darf die Restlebenserwartung höchstens zwölf Monate betragen. Laut ÖGVS bieten neun der 13 getesteten Risikolebensversicherer dieses Feature gegen einen Aufpreis. Kapitalleistungen bei schwerer Krankheit sind ebenfalls optionale Zusatzbausteine und gelten z. B. bei der Allianz u. a. für Herzinfarkt, Koma, Krebs, Multiple Sklerose, Schlaganfall und Querschnittlähmung. Ähnliche Dread-Disease-Lösungen gibt es auch bei der GRAWE.
Weitere interessante Flexibilitäts-Features: Eine Art „Starthilfe“, bei der die Prämien am Beginn besonders günstig sind und danach jährlich steigen, z. B. um zwei Prozent, wie bei der Allianz. Die Versicherungssumme bleibt dabei unverändert. Aber: Eine derartige Zuwachsklausel sollte jederzeit kostenlos widerrufbar sein. Vom Wettbewerb abheben könne man sich nicht nur damit, sondern mit weiteren speziellen Lösungen, heißt es bei der Hannoverschen, etwa bei der Immobilienabsicherung, wenn es zu veränderten Finanzierungsverläufen oder Sondertilgungen kommt. „Ein besonderer Schwerpunkt liegt bei uns zudem auf zusätzlichen Leistungen für Familien. Dazu zählen Kinder- und Hochzeitsboni sowie, abhängig vom gewählten Tarif, eine zusätzliche Pflegeleistung für pflegende Angehörige.“
Auch die Option „Verbundene Leben“ ist für manche wichtig und „günstiger als zwei Einzelpolizzen“, meint Reischer. Dies bedeutet, dass in einer einzigen Polizze zwei oder mehrere Personen versichert sind. Stirbt eine davon während der Laufzeit, kommt es zur Auszahlung. Allerdings hat der überlebende Partner danach keinen Versicherungsschutz aus dem Vertrag mehr, warnt der Verein für Konsumenteninformation (VKI). Und: Ein späterer Neuabschluss kann wegen höheren Alters oder inzwischen aufgetretener Erkrankungen schwieriger oder teurer sein. Den Angaben zufolge war dies im Vorjahr bei Europa, KLV, Livv, ÖBV und Zurich noch nicht möglich, eventuell haben diese Gesellschaften aber bereits nachgebessert.
Webauftritte mit defiziten
Doch man muss auch nicht zu viel des Guten tun: Die Ablebensversicherung leistet grundsätzlich unabhängig davon, ob der Tod durch Krankheit oder Unfall eintritt. Ein zusätzlicher Unfalltod-Schutz bringt daher nur dann einen echten Mehrwert, wenn im Falle eines Unfalltodes eine zusätzliche Versicherungssumme ausbezahlt wird und gewünscht ist.
Wer all diese Dinge vorab im Internet prüfen will, kommt möglicherweise nicht ans Ziel. Die ÖGVS hat sich auch der Frage angenommen, wie ersichtlich die wichtigsten Versicherungs- und Vertragsbedingungen sind und wie komfortabel die Web-Seiten zu nutzen sind – und ortet insbesondere hier Verbesserungspotenzial.
Die Webauftritte der Assekuranzen wurden als sehr übersichtlich und nutzerfreundlich bewertet. Klar strukturierte Hauptmenüs waren bei allen Anbietern zu finden und ermöglichten einen leichten Einstieg in das Thema. Wollte man sich aber näher über die bestehenden Tarife informieren, war es um die Informationsbereitschaft nicht mehr ganz so gut bestellt: Nur sieben der 13 von der ÖGVS untersuchten Konzerne stellten für den Bereich Risikolebensversicherung einen Tarifrechner zur Verfügung, drei weitere boten die Möglichkeit an, ein unverbindliches Angebot anzufordern. Des Weiteren konnten lediglich bei vier Anbietern die detaillierten Versicherungsbedingungen ohne Eingabe persönlicher Daten eingesehen oder heruntergeladen werden.
Versichert werden können in dieser Sparte übrigens nur Personen in einer gewissen Altersrange. Reischer: „In der Regel ist dies ab 18 Jahren, fallweise früher möglich. Das Höchstalter für den Neuabschluss liegt je nach Versicherer und Tarif meist zwischen 70 und 80 Jahren. Letzteres wird aber dann schon richtig teuer. Auch das maximal mögliche Endalter des Vertrags ist tarifabhängig.“ Alternativ könnte man kürzere Laufzeiten nehmen und parallel mit einem Sparprodukt ansparen.